territorial
Convenio Multilateral
Distribución de Ingresos Brutos entre jurisdicciones.
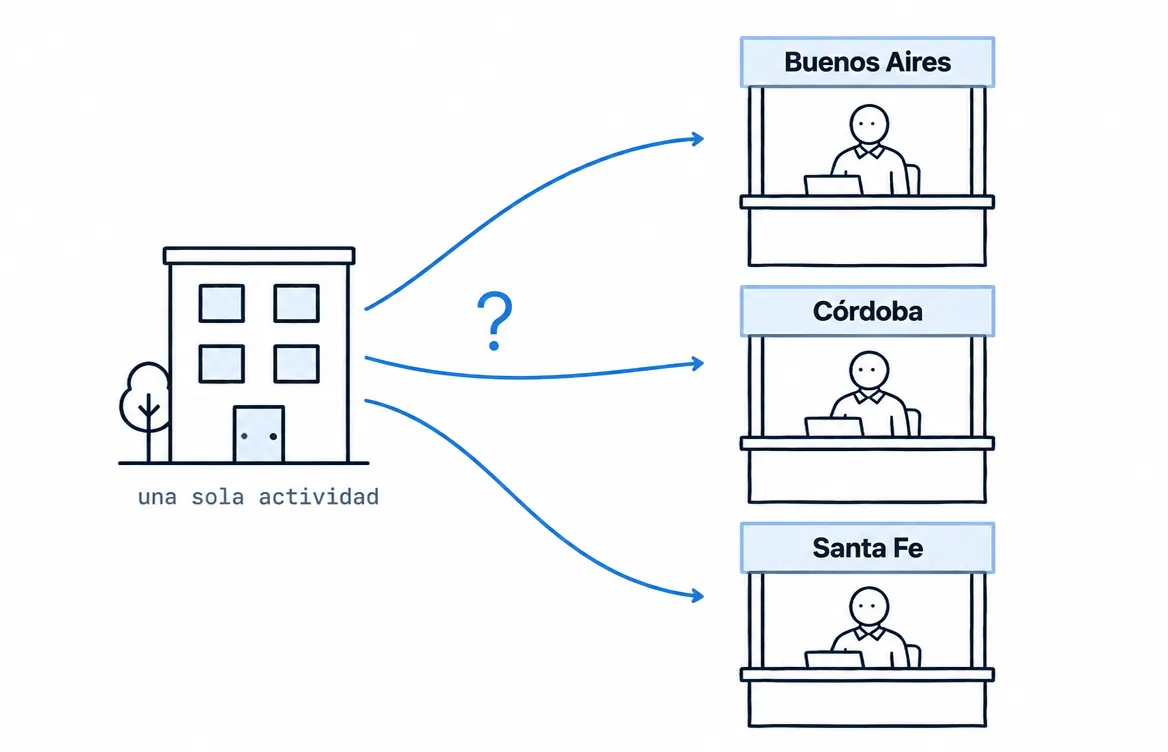
El Convenio Multilateral es un acuerdo entre las 24 jurisdicciones (provincias + CABA) que evita la doble imposición en Ingresos Brutos cuando un contribuyente realiza una sola actividad económica desarrollada en varias provincias.
Idea central
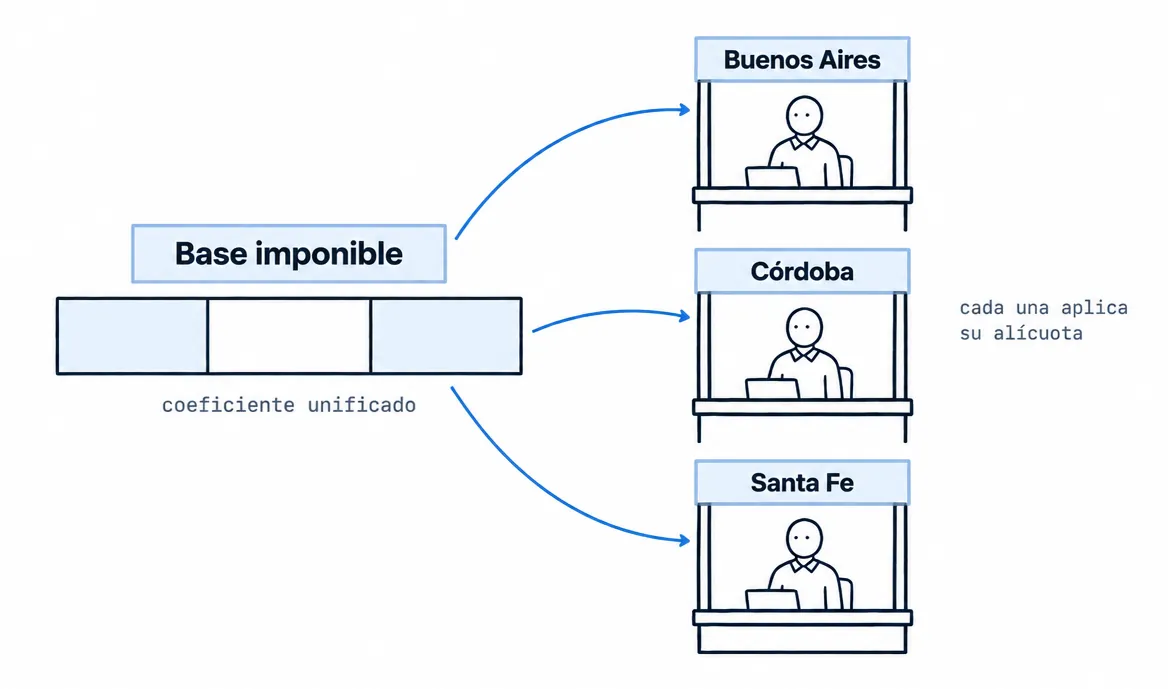
La base imponible total se distribuye entre las jurisdicciones según un coeficiente unificado que combina ingresos y gastos atribuibles a cada una. Cada provincia aplica luego su propia alícuota sobre la porción que le corresponde.
Régimen general y regímenes especiales
- Régimen general: 50% por ingresos + 50% por gastos.
- Regímenes especiales: actividades como construcción, transporte, seguros, profesiones liberales tienen reglas propias.
Quién lo administra
La Comisión Arbitral dicta las normas interpretativas y administra los sistemas comunes (SIFERE Web, SIRCREB, SIRCAR, Padrón Web). La recaudación, en cambio, ingresa a cada fisco local: ARBA, AGIP, etc.