regimenes
Monotributo
Régimen simplificado para pequeños contribuyentes.
Actualización vigente: desde agosto de 2026 rigen nuevas escalas del Monotributo (aumento del 16,8% por la inflación del primer semestre). Los nuevos importes se aplican desde el vencimiento del 20 de agosto de 2026. Consultá la tabla oficial de ARCA. La recategorización venció el 5/8/2026; del 6 al 20 de agosto ARCA puede recategorizar de oficio. Ver el detalle en el blog.
- Vencimiento del pago mensual: el día 20 de cada mes. En septiembre de 2026 cae domingo, por lo que el vencimiento se traslada al lunes 21 de septiembre. Aplica a todas las terminaciones de CUIT.
- Recategorización semestral: venció el 05/08/2026. Del 6 al 20 de agosto ARCA puede recategorizar de oficio: quien debía subir de categoría y no lo hizo puede recibir una multa de hasta el 50% del impuesto integrado y del aporte previsional del período. Los nuevos importes se pagan desde el período agosto, con vencimiento el 20/08/2026.
- Actualización por IPC (+16,8%). Las escalas se ajustaron por el IPC acumulado del primer semestre y rigen desde los vencimientos de agosto de 2026 hasta el 31 de enero de 2027.
- Período a evaluar: julio 2025 a junio 2026 (ingresos brutos, superficie afectada, energía eléctrica y alquileres devengados).
- Nuevos topes de facturación anual: Categoría A hasta $12.009.410,45 (impuesto integrado $5.585,77) y Categoría K hasta $126.610.838,75. Los importes de las categorías intermedias están sujetos a la misma actualización del 16,8%: verificalos en la tabla oficial de ARCA antes de usarlos.
- Nuevos importes mensuales: categoría A pasa de $42.386 a $49.527,18; categoría B de $48.250 a $56.379,08; categoría K (locaciones y servicios) de $1.381.687 a $1.614.446,04. La cuota de julio se paga con los valores anteriores.
- Vencimiento de la cuota mensual: 20/07/2026 (categoría anterior) y 20/08/2026 (nueva categoría e importes).
- Cómo se hace: por el portal de Monotributo con Clave Fiscal. La nueva cuota rige desde el vencimiento de agosto de 2026. No recategorizarse estando obligado puede derivar en recategorización de oficio, con deuda acumulada y sanciones.
Verificá importes vigentes en el portal oficial de ARCA y leé el detalle en el post Novedades impositivas de julio 2026.
El Monotributo es un régimen tributario integrado y simplificado para pequeños contribuyentes, administrado por ARCA. Su propósito es agilizar el cumplimiento fiscal unificando, en una sola cuota mensual fija, la parte impositiva y la de seguridad social.
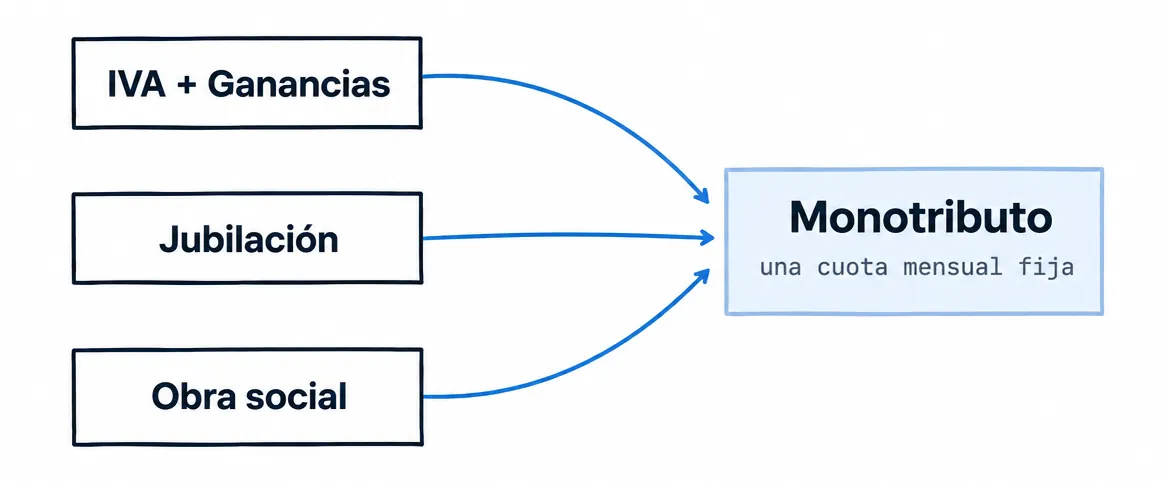
Composición de la cuota fija
El pago mensual extingue tres obligaciones concurrentes:
- Componente impositivo: reemplaza el pago de IVA y Ganancias.
- Componente previsional: aporte obligatorio al Sistema Integrado Previsional Argentino (SIPA), es decir, la jubilación.
- Componente de obra social: cobertura médico-asistencial básica para el titular, con opción de sumar familiares pagando un adicional por cada uno.
Quién puede adherir
- Solo Persona humana y sucesiones indivisas.
- Las Sociedades no pueden ser monotributistas.
- Hay topes de facturación, energía, alquileres y precio unitario por categoría.
Categorías y parámetros
Los contribuyentes se agrupan en escalas o categorías, desde la A hasta la K. Para encuadrar a un contribuyente y definir cuánto debe pagar, se evalúan estos parámetros:
- Ingresos brutos: total facturado en los últimos 12 meses. Con la actualización por IPC (+16,8%) vigente desde agosto 2026, el tope de la categoría A pasó de $10.277.988,13 a $12.009.410,45 y el máximo del régimen (categoría K) de $108.357.084 a $126.610.838,75. Los topes de las categorías intermedias se actualizaron en la misma proporción: verificalos en la tabla oficial de ARCA. Escalas vigentes hasta el 31 de enero de 2027.
- Superficie afectada: tamaño físico del local (por ejemplo, hasta 60 m² en categoría C).
- Energía eléctrica consumida: medida en kilovatios anuales.
- Alquileres devengados: gasto anual en arrendamiento comercial.
Existe la obligación de recategorizarse semestralmente para informar variaciones en estos datos.
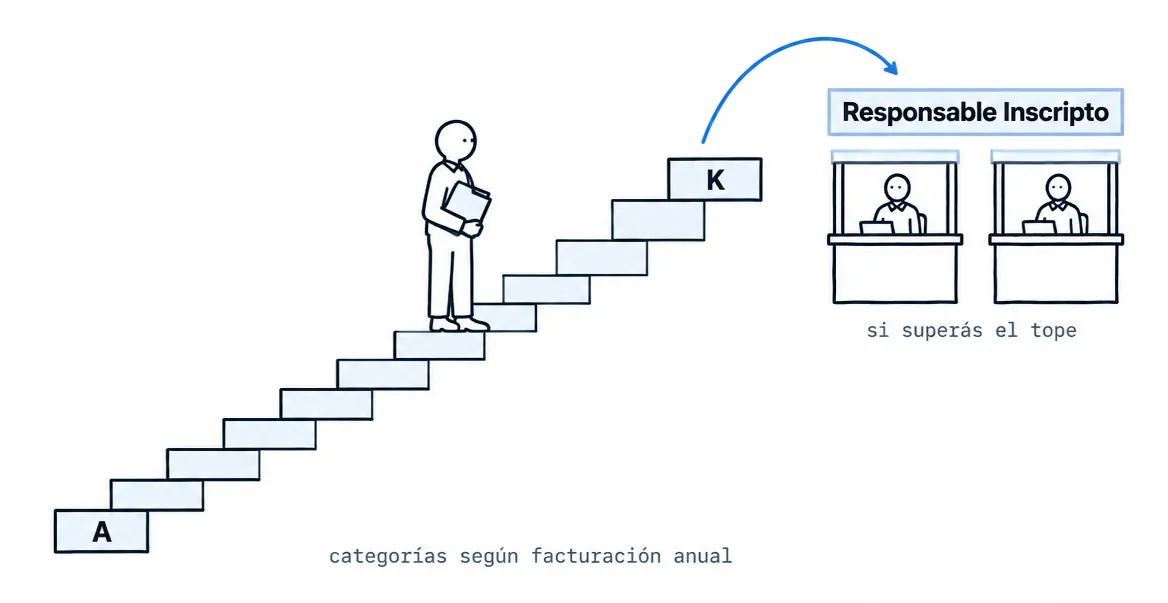
Tabla de categorías vigente desde agosto 2026
Última actualización: agosto de 2026 (escalas), revisado el 2 de septiembre de 2026. ARCA aplicó +16,8% en escalas y cuotas (vigente ago 2026 – ene 2027). Valores vigentes desde el 1 de agosto de 2026. Próxima actualización: enero 2027. La cuota mensual es el total e incluye impuesto integrado, aportes jubilatorios y obra social. Las categorías marcadas como "Ver tabla oficial" se están actualizando con datos verificados de ARCA.
| Categoría | Tope de facturación anual | Cuota mensual (servicios) | Cuota mensual (venta de cosas muebles) |
|---|---|---|---|
| A | $12.009.410,45 | $49.527,18 | $49.527,18 |
| B | $17.595.182 | $56.379 | $56.379 |
| C | $24.670.494 | $66.020 | $64.539 |
| D | $30.628.651 | $84.614 | $82.564 |
| E | $36.028.231 | Ver tabla oficial | Ver tabla oficial |
| F | $45.151.659 | Ver tabla oficial | Ver tabla oficial |
| G | $53.995.798 | Ver tabla oficial | Ver tabla oficial |
| H | $81.924.660 | Ver tabla oficial | Ver tabla oficial |
| K | $126.610.838,75 | $1.614.446,04 | No aplica |
Las categorías I y J existen solo para venta de cosas muebles y sus topes intermedios siguen la misma actualización del 16,8%. Monotributo Social: $12.847,27 mensuales. Verificá siempre la tabla oficial de ARCA antes de liquidar. Última actualización de esta página: 6 de agosto de 2026.
Monotributo Unificado
Para reducir aún más la carga administrativa, varias provincias y municipios adhirieron al sistema unificado. En esos distritos, a la boleta del Monotributo nacional se le suman directamente:
- Ingresos Brutos en su régimen simplificado provincial.
- La contribución o tasa Nivel municipal por actividad comercial, industrial o de servicios.
Beneficio operativo: quienes integran el régimen unificado quedan exentos de retenciones impositivas en cuentas bancarias y en liquidaciones de tarjetas de débito o crédito.
Excepciones especiales a la cuota
- Monotributo Social y trabajadores primarios: sectores vulnerables o de ciertas economías regionales (por ejemplo, pequeños agricultores) pueden estar eximidos del componente impositivo y recibir descuentos de hasta el 50% en el componente previsional.
- Cooperativas de trabajo: si un asociado de una cooperativa registrada no supera el tope de ingresos brutos de la categoría A, queda totalmente eximido del componente impositivo.
El quiebre: exclusión y salto al Régimen General
El Monotributo tiene límites estrictos. El contribuyente queda excluido (de oficio o por declaración propia) si:
- Supera el tope máximo de facturación anual.
- Desarrolla más de 3 actividades simultáneas o tiene más de 3 unidades de explotación (por ejemplo, alquilar cuatro propiedades).
- Importa bienes o servicios con fines de comercialización.
- Comercializa productos cuyo precio máximo unitario supera los $536.767,47.
Consecuencias de la exclusión
Al ser excluido, el contribuyente pasa coactivamente al Régimen General y sus obligaciones se transforman por completo:
- Se convierte en Responsable Inscripto: desaparece la cuota fija, debe facturar con IVA discriminado (comprobantes A o B), liquidar IVA todos los meses y presentar la declaración anual de Ganancias (pudiendo deducir gastos reales).
- Se convierte en Autónomo: debe inscribirse en el régimen de Trabajadores Autónomos para mantener sus aportes jubilatorios, pagando una cuota según tablas fijas (Tabla I, II o III).
- Pérdida de cobertura solidaria: el régimen de Autónomos no financia obra social, por lo que el contribuyente debe costear su salud por otros medios.
Regla punitoria de los 3 años
Como regla general, un contribuyente excluido queda inhabilitado para reinscribirse en el Monotributo durante 3 años calendario. Existen excepciones recientes (como las habilitadas por la Ley 27.743) que permitieron el reingreso bajo determinadas condiciones formales.
Obligaciones de presentación y pago
A diferencia del Régimen General, el monotributista no presenta declaraciones juradas mensuales ni anuales de IVA ni de Ganancias. Sus obligaciones formales son acotadas y giran en torno a la cuota mensual y a la recategorización.
Pago mensual de la cuota
- Qué se paga: una cuota fija única que integra los componentes impositivo, previsional (SIPA) y de obra social, según la categoría vigente.
- Cuándo: vence el día 20 de cada mes (si es feriado o fin de semana, pasa al día hábil siguiente). Es un pago por adelantado del mes en curso.
- Cómo: por débito automático en cuenta bancaria o tarjeta de crédito, VEP, billeteras virtuales, Pago Mis Cuentas, Rapipago, Pago Fácil o cajero automático con la credencial de pago (F.152 / F.184).
- Falta de pago: genera intereses resarcitorios y, ante atrasos reiterados, baja automática del régimen y de la obra social.
Recategorización semestral
La recategorización es una evaluación obligatoria y semestral en la que el monotributista verifica si sus ingresos y gastos siguen encuadrando en su categoría actual o si corresponde subir o bajar de escala. Se realiza online en el portal Monotributo de ARCA.
Línea de tiempo anual
- Recategorización de febrero (1° semestre):
- Período evaluado: del 1° de enero al 31 de diciembre del año calendario anterior (12 meses exactos).
- Plazo del trámite: del 1 al 5 de febrero (si cae feriado o día inhábil, pasa al día hábil siguiente).
- Vigencia de la nueva cuota: se abona desde el mismo mes de febrero.
- Recategorización de agosto (2° semestre):
- Período evaluado: del 1° de julio del año anterior al 30 de junio del año en curso (12 meses exactos).
- Plazo del trámite: del 1 al 5 de agosto (sujeto a días hábiles).
- Vigencia de la nueva cuota: se abona desde agosto.
Parámetros a verificar
- Ingresos brutos acumulados: el total facturado en el período evaluado.
- Energía eléctrica consumida: kilovatios gastados, si tiene local físico.
- Alquileres devengados: monto total pagado en alquileres comerciales en el período.
- Superficie afectada: metros cuadrados del local utilizado.
Nota: quienes solo prestan servicios y no tienen local fijo (propio ni alquilado) solo deben considerar el parámetro de ingresos brutos.
Facturación de servicios y criterio de "devengado"
Para imputar las facturas, ARCA exige aplicar estrictamente el criterio de lo devengado. Lo determinante no es la fecha de emisión del comprobante ni la fecha de cobro: lo que importa es el período facturado (Desde / Hasta), es decir, el lapso exacto en que se prestó el servicio.
Ejemplo de corte de mes/año: si prestaste un servicio durante todo diciembre pero recién emitís la factura en los primeros días de enero, ese ingreso se considera devengado en diciembre y debe sumarse a la recategorización de febrero (que evalúa hasta el 31 de diciembre exacto).
Importancia legal: si el fisco intenta recategorizarte de oficio o excluirte por diferencias en los montos, demostrar correctamente el momento de prestación del servicio (devengado) es la prueba clave para defender tu permanencia y justificar a qué período corresponde la facturación.
Excepciones: cuándo NO hay que recategorizarse
- Si los cálculos indican que corresponde mantener la misma categoría, no hace falta ninguna acción en el portal.
- Si el contribuyente se inscribió hace menos de 6 meses completos: mantiene su categoría inicial hasta el próximo período semestral.
Caso especial: actividad entre 6 y 12 meses
Si al momento de recategorizarse el sujeto tiene más de 6 meses de actividad pero aún no completó un año, debe aplicar el procedimiento de anualización: calcular el promedio mensual de los ingresos obtenidos y proyectarlo multiplicándolo por 12, para estimar en qué categoría caería de haber trabajado un año completo.
Ejemplo práctico: fechas clave Enero–Febrero 2026
Para visualizar cómo se entrelazan la publicación de la nueva tabla, el período de recategorización y los pagos mensuales, este es el cronograma real del semestre que arranca en febrero de 2026:
- 13 de enero: Se publica el IPC de diciembre 2025 (≈ 13,50% para el semestre julio–diciembre 2025), que define la suba de las escalas de facturación, alquileres devengados, precio unitario y montos a pagar.
- 15 de enero: ARCA publica oficialmente la «Tabla Feb–Julio 2026» (la "nueva" tabla).
- 19 de enero al 5 de febrero: Plazo de recategorización. Es un esquema híbrido: se evalúa la facturación y los parámetros del período enero–diciembre 2025, pero comparándolos contra los nuevos topes de la Tabla Feb–Julio 2026.
- 20 de enero: Vencimiento del pago del mes de enero. El importe es idéntico al de diciembre 2025 (sin cambios), porque todavía rige la «Tabla Ago 2025–Ene 2026» (la "vieja").
- 1° de febrero al 31 de julio de 2026: Entran en vigencia los efectos de la Tabla Feb–Julio 2026.
- 6 al 23 de febrero: ARCA realiza la recategorización de oficio a través de controles sistémicos sobre quienes no se recategorizaron o lo hicieron en una categoría menor a la que corresponde.
- 20 de febrero: Vencimiento del pago de febrero. El importe y la categoría aplicable ya corresponden a la nueva Tabla Feb–Julio 2026.
La clave operativa: durante la ventana de recategorización conviven dos tablas. La vieja determina cuánto se paga ese mes (enero) y la nueva define los topes contra los que se evalúa el semestre cerrado y, a partir de febrero, el monto de la cuota.
Recategorización vigente: agosto 2026
Recategorización semestral: vence el 5 de agosto de 2026.
Período evaluado: julio 2025 a junio 2026 (facturación, energía eléctrica y alquileres devengados). Desde el 1 de agosto de 2026 rigen las nuevas escalas de categorías, límites de facturación y cuotas. El pago mensual vence el 20 de agosto. Trámite online en arca.gob.ar, servicio Monotributo → Recategorizarme.
Entre el 6 y el 20 de agosto ARCA puede realizar recategorizaciones de oficio a partir de sus cruces de información (compras, gastos y acreditaciones bancarias). No recategorizarse a tiempo puede derivar en diferencias retroactivas, intereses y sanciones.
Con el ajuste semestral del 16,8% por la inflación acumulada del primer semestre, las nuevas escalas del Monotributo rigen para el período agosto 2026 a enero 2027. Topes de facturación anual de referencia: Categoría A ~$12.000.000, Categoría B ~$17.600.000, Categoría C ~$24.700.000, Categoría H ~$82.100.000, Categoría J ~$105.300.000 y Categoría K ~$126.600.000 (tope máximo del régimen). También se actualizaron los importes mensuales (impuesto integrado, aportes jubilatorios y obra social). Quienes pagan por débito automático ven la cuota ajustada de manera automática desde agosto. Los montos oficiales por categoría están publicados en el portal de ARCA: afip.gob.ar/monotributo/categorias.asp.
Nota: los valores por categoría citados más arriba en esta guía corresponden a semestres anteriores (referencia histórica) y dejan de estar vigentes desde el pago de agosto de 2026. Para los importes actualizados usar el link oficial de ARCA.
Detalle de las novedades del mes en el post Agosto 2026: recategorización de Monotributo y nuevas escalas de Ganancias y en Novedades impositivas de julio 2026.
Sanciones por omisión
No recategorizarse en término genera una multa equivalente al 50% del componente impositivo más el componente de SIPA del período no recategorizado, además de la diferencia de cuota a pagar.
Facturación electrónica
- Todos los monotributistas están obligados a emitir factura electrónica clase C (sin discriminar IVA), a través del servicio "Comprobantes en Línea", "Facturador Móvil" o web services.
- Pueden emitir factura clase E para operaciones de exportación.
- No corresponde emitir factura A ni B: el IVA está incluido implícitamente en el componente impositivo de la cuota. Ver factura B vs. C.
Facturación: qué comprobante emite un monotributista
El monotributista emite factura C, sin discriminar IVA (ver el detalle en factura B vs. C).
- Novedad vigente desde el 1 de noviembre de 2026: por la RG 5893/2026, los monotributistas del régimen promovido (Régimen de Inclusión Social y Promoción del Trabajo Independiente) y los monotributistas sociales (Registro Nacional de Efectores) quedan obligados a emitir comprobantes electrónicos originales o a usar controlador fiscal. Hasta ahora podían facturar con talonario impreso bajo la RG 100.
- Si el contribuyente no tiene punto de venta habilitado, ARCA se lo da de alta de oficio en el servicio "Comprobantes en línea", bajo la opción "Factura en línea - Monotributo", asociado al domicilio fiscal declarado.
- El talonario en papel queda como mecanismo de contingencia únicamente, y hasta el vencimiento del CAI.
Fuente: ARCA, novedad sobre la RG 5893/2026.
Nuevos obligados a emitir comprobantes electrónicos (RG 5893/2026)
| Sujeto alcanzado | Rige desde |
|---|---|
| Monotributistas del Régimen Simplificado y Monotributo Social | 1/11/2026 |
| Sujetos no alcanzados por el IVA | 1/3/2027 |
| Entidades de seguros | 31/8/2026 |
ARCA habilita de oficio los puntos de venta electrónicos; no hace falta un trámite previo de alta.
Reforma del régimen de comprobantes (RG 5866/2026)
La RG 5866/2026 reformó el régimen de comprobantes electrónicos con un cronograma de implementación gradual que va de julio de 2026 a marzo de 2027. Puntos salientes:
- Incorpora la modalidad de Liquidación Electrónica Mensual.
- Redefine en qué momento deben emitirse determinados comprobantes.
- Identificación obligatoria del comprador (DNI, CUIL o CDI) en operaciones iguales o superiores a $10.000.000.
Otras obligaciones formales
- Constancia de opción: tener exhibida en el local la credencial de pago (F.960/D – "Data Fiscal") y la constancia de inscripción.
- CBU registrada: declarar y mantener actualizada una CBU para eventuales devoluciones o reintegros.
- Domicilio fiscal electrónico: obligatorio. Es el canal por el que ARCA notifica intimaciones, recategorizaciones de oficio y exclusiones.
- No presentan Libro IVA Digital, F.2002 (IVA), F.711 (Ganancias) ni F.762 (Bienes Personales) por los ingresos alcanzados por el régimen.
Cuándo conviene
Es el régimen pensado para profesionales, comerciantes y prestadores con bajos ingresos y estructura simple. Si superás los topes o necesitás computar crédito fiscal, el camino es pasar a Responsable Inscripto.
Novedades del mes en el post Septiembre 2026: prórroga de Ganancias, facturación electrónica y vencimiento del monotributo.
Preguntas frecuentes
Preguntas frecuentes
- ¿Para qué sirve el monotributo?
- El monotributo es un régimen simplificado que reemplaza, con una sola cuota mensual, a IVA, Ganancias y los aportes a la seguridad social (jubilación y obra social). Está pensado para pequeños contribuyentes que facturan por debajo de los topes anuales de cada categoría.
- ¿Cuáles son las categorías del monotributo?
- Hay once categorías, de la A a la H para servicios y hasta la K para venta de cosa mueble. Cada una tiene un tope de facturación anual, un tope de alquiler, un máximo de superficie afectada y un consumo eléctrico de referencia. El contribuyente queda en la categoría más alta entre los parámetros que supera.
- ¿Cómo recategorizarse en el monotributo?
- La recategorización es semestral (enero y julio). Se ingresa al portal Monotributo de ARCA con clave fiscal, se revisan los parámetros de los últimos 12 meses (facturación, alquileres, energía, superficie) y el sistema sugiere la categoría que corresponde. Confirmada, el nuevo importe rige desde el mes siguiente.
- ¿Qué obra social acepta a un monotributista?
- El monotributista puede elegir cualquier obra social del régimen nacional habilitada para recibir aportes. La elección se hace una sola vez al inscribirse (o al cambiar) y queda registrada en ARCA. La cuota mensual incluye el aporte que se transfiere a la obra social elegida.
- ¿Cómo paso de responsable inscripto a monotributista?
- Hay que verificar que se cumplan los topes de la categoría destino, dar de baja el régimen general (IVA y Ganancias) y solicitar la adhesión al monotributo desde el portal de ARCA. La baja como responsable inscripto y el alta en monotributo se tramitan en una sola gestión y rigen desde el mes siguiente.